Domain beamer-angebot.de kaufen?
Wir ziehen mit dem Projekt
beamer-angebot.de um.
Sind Sie am Kauf der Domain
beamer-angebot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain beamer-angebot.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Welche Auflösung für Beamer Präsentation?
Welche Auflösung für Beamer Präsentation? Bei der Auswahl der Auflösung für eine Beamer Präsentation ist es wichtig, die Anforderungen des Projekts und die technischen Spezifikationen des Beamers zu berücksichtigen. Eine gängige Auflösung für Beamer Präsentationen ist 1920x1080 Pixel (Full HD), da sie eine gute Bildqualität bietet und von den meisten Beamern unterstützt wird. Für hochauflösende Präsentationen oder große Projektionsflächen kann auch eine höhere Auflösung wie 4K in Betracht gezogen werden. Es ist ratsam, die native Auflösung des Beamers zu verwenden, um die bestmögliche Bildqualität zu erzielen. Letztendlich sollte die Auflösung so gewählt werden, dass sie den Anforderungen der Präsentation entspricht und ein klares und scharfes Bild auf der Leinwand erzeugt. **

Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
AuflösungAuflösung , Kirche reformieren, unterbrechen, aufhören? , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241111, Redaktion: Dessoy, Valentin~Hahmann, Ursula, Seitenzahl/Blattzahl: 340, Themenüberschrift: RELIGION / Christian Life / Spiritual Growth, Keyword: Auflösung; Frohe Botschaft; Gesellschaft; Glaube; Hoffnung; Kirche; Krise; Reformen; Spiritualität; Strategiekongress; Zukunft, Fachschema: Christentum / Glaube, Bekenntnis~Theologie~Besinnung / Geschenkband (christlich)~Christentum / Geschenkband~Gebet / Geschenkband~Geschenkband / Christliche Meditation, Christliche Besinnung, Fachkategorie: Theologie~Persönliche religiöse Zeugnisse und inspirierende Populärwerke~Religion, allgemein, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 630, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **


Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
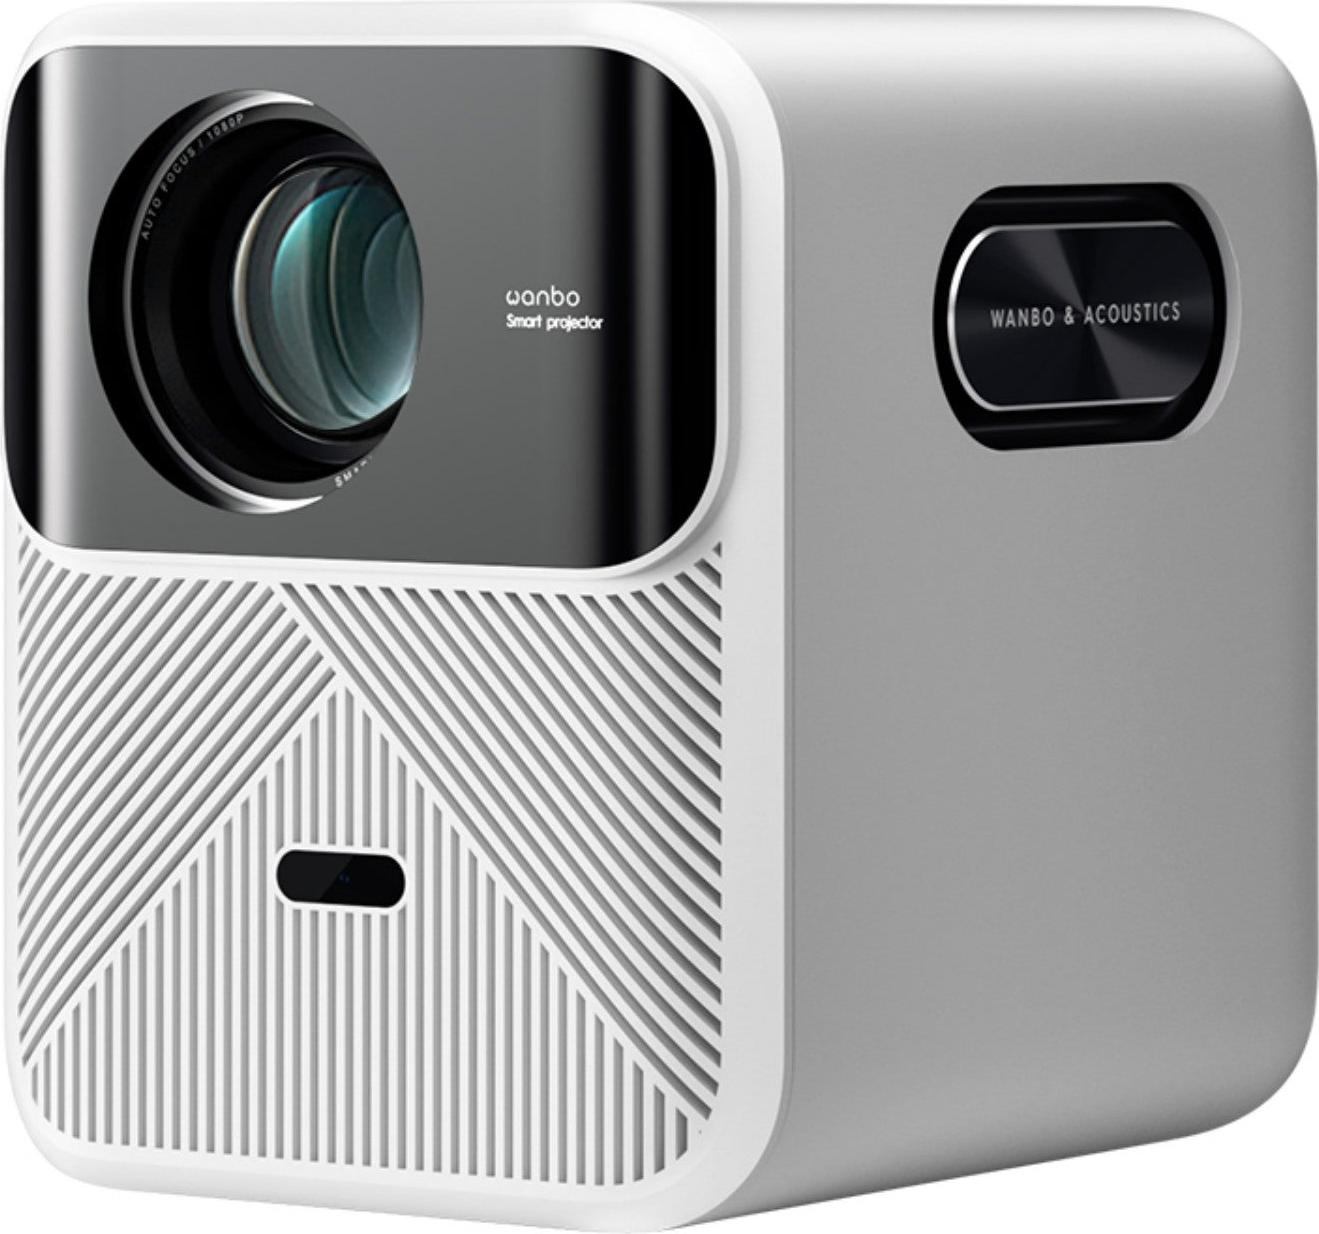
Beamer WANBO Mozart 1 - Speicher 2GB Helligkeit 900 ANSI Betriebssystem Android 9.0 Display-Technologie LCD - WeißWanbo Mozart 1 Projektor Entwickelt fš¹r š¹berragende Leistung, um Ihr Seherlebnis zu verbessern. Dieses geschlossene optische Projektionssystem nutzt die neueste optische LCD-Technologie, um klare und lebendige Bilder mit einer nativen Aufl?sung von 1920 x 1080 zu gew?hrleisten und ist gleichzeitig vollst?ndig kompatibel mit 2K- und 4K-Inhalten. Mit einer Helligkeit von bis zu 900 ANSI-Lumen und einem Kontrastverh?ltnis von 3000:1 eignet sich dieser Projektor fš¹r jede Umgebung, ob tagsš¹ber oder dunkel. Das Einrichten Ihres Projektors ist mit der korrigierenden Trapezkorrekturfunktion, dem Autofokus und der einfachen Ein-Klick-Ausrichtung ganz einfach. Es verfš¹gt š¹ber Dualband-WiFi 6- und Bluetooth 5.0-Konnektivit?t fš¹r nahtloses Content-Streaming. Umgebungslayout Die Helligkeit des Projektionsger?ts ist nicht der einzige Faktor, der die Qualit?t des Projektionsbildes beeinflusst. Auch die Umgebung spielt eine gewisse Rolle. Benutzern wird empfohlen, bei der Verwendung des Projekt888,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Acer Acer S1387n WXGA Kurzdistanz Beamer mit 4.000 ANSI Lumen Kurzdistanz Projektion: Ideale Präsentation ohne Schattierungen240 W Osram UHP | WXGA Auflösung 1280 x 800 px / Helligkeit 4000 ANSI Lumen | Kontrast 20.000 : 1 / 1,43x Zoom | 1 x 16W Lautsprecher / Geräuschpegel 27 dB (Eco)| HDMI, VGA612,12 €*Versand: 7,99 €Sichere Weiterleitung zum Anbieter
-
AuflösungAuflösung , Kirche reformieren, unterbrechen, aufhören? , Tönungsfolien > Karosserie & Exterieur Styling , Erscheinungsjahr: 20241111, Redaktion: Dessoy, Valentin~Hahmann, Ursula, Seitenzahl/Blattzahl: 340, Themenüberschrift: RELIGION / Christian Life / Spiritual Growth, Keyword: Auflösung; Frohe Botschaft; Gesellschaft; Glaube; Hoffnung; Kirche; Krise; Reformen; Spiritualität; Strategiekongress; Zukunft, Fachschema: Christentum / Glaube, Bekenntnis~Theologie~Besinnung / Geschenkband (christlich)~Christentum / Geschenkband~Gebet / Geschenkband~Geschenkband / Christliche Meditation, Christliche Besinnung, Fachkategorie: Theologie~Persönliche religiöse Zeugnisse und inspirierende Populärwerke~Religion, allgemein, Interesse Alter: Bezug zu Christen und christlichen Gruppen, Warengruppe: TB/Religion/Theologie/Allgemeines/Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 160, Höhe: 29, Gewicht: 630, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Welche Auflösung für Beamer Präsentation?
Welche Auflösung für Beamer Präsentation? Bei der Auswahl der Auflösung für eine Beamer Präsentation ist es wichtig, die Anforderungen des Projekts und die technischen Spezifikationen des Beamers zu berücksichtigen. Eine gängige Auflösung für Beamer Präsentationen ist 1920x1080 Pixel (Full HD), da sie eine gute Bildqualität bietet und von den meisten Beamern unterstützt wird. Für hochauflösende Präsentationen oder große Projektionsflächen kann auch eine höhere Auflösung wie 4K in Betracht gezogen werden. Es ist ratsam, die native Auflösung des Beamers zu verwenden, um die bestmögliche Bildqualität zu erzielen. Letztendlich sollte die Auflösung so gewählt werden, dass sie den Anforderungen der Präsentation entspricht und ein klares und scharfes Bild auf der Leinwand erzeugt. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Steuerliche Herstellungskosten, Taschenbuch von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5Steuerliche Herstellungskosten, Taschenbuch Von Werner Pieper, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-50071-5, Seitenanzahl: 45754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der Ansatz von Herstellungskosten aus rechnungslegungspolitischer Sicht bei Kapitalgesellschaften, Taschenbuch von André Arjes, GRIN,Der Ansatz Von Herstellungskosten Aus Rechnungslegungspolitischer Sicht Bei Kapitalgesellschaften, Taschenbuch Von André Arjes, Grin, 978-3-8386-0323-0, Seitenanzahl: 3838,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anschaffungs- beziehungsweise Herstellungskosten gegenüber Erhaltungsaufwendungen bei den Einkünften aus Vermietung und Verpachtung, Taschenbuch vonAnschaffungs- Beziehungsweise Herstellungskosten Gegenüber Erhaltungsaufwendungen Bei Den Einkünften Aus Vermietung Und Verpachtung, Taschenbuch Von Christopher Jung, Grin, 978-3-638-83366-0, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Abgrenzung von Erhaltungsaufwendungen zu Anschaffungskosten und Herstellungskosten des Anlagevermögens, Taschenbuch von Annina Grau, GRIN,Die Abgrenzung Von Erhaltungsaufwendungen Zu Anschaffungskosten Und Herstellungskosten Des Anlagevermögens, Taschenbuch Von Annina Grau, Grin, 978-3-668-20462-1, Seitenanzahl: 3618,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
-
Was sind nachträgliche Herstellungskosten Gebäude?
Was sind nachträgliche Herstellungskosten Gebäude? Nachträgliche Herstellungskosten Gebäude sind Kosten, die nach Abschluss der ursprünglichen Baumaßnahmen anfallen, um das Gebäude zu verbessern, zu erweitern oder zu renovieren. Dazu gehören beispielsweise Umbauten, Modernisierungen oder Reparaturen, die die ursprüngliche Substanz des Gebäudes verändern oder verbessern. Diese Kosten werden in der Regel aktiviert und über die Nutzungsdauer des Gebäudes abgeschrieben. Sie dienen dazu, den Wert des Gebäudes zu erhalten oder zu steigern und seine Funktionalität zu verbessern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.